

到底赚没赚钱?工厂成本核算的糊涂账怎么算
每到年底,总有不少老板问同一个问题:”今年到底赚了多少钱?”
这个问题听起来应该很简单——收入减成本嘛。但真正算起来,很多老板发现算不清楚。
“今年销售额800万,材料成本400万,人工150万,房租水电80万……那利润应该是170万吧?但年底一盘点,仓库里还压了100万的存货,设备还买了一台新的花了60万……这到底算不算成本?”
算来算去,越算越糊涂。
工厂成本核算为什么这么难?
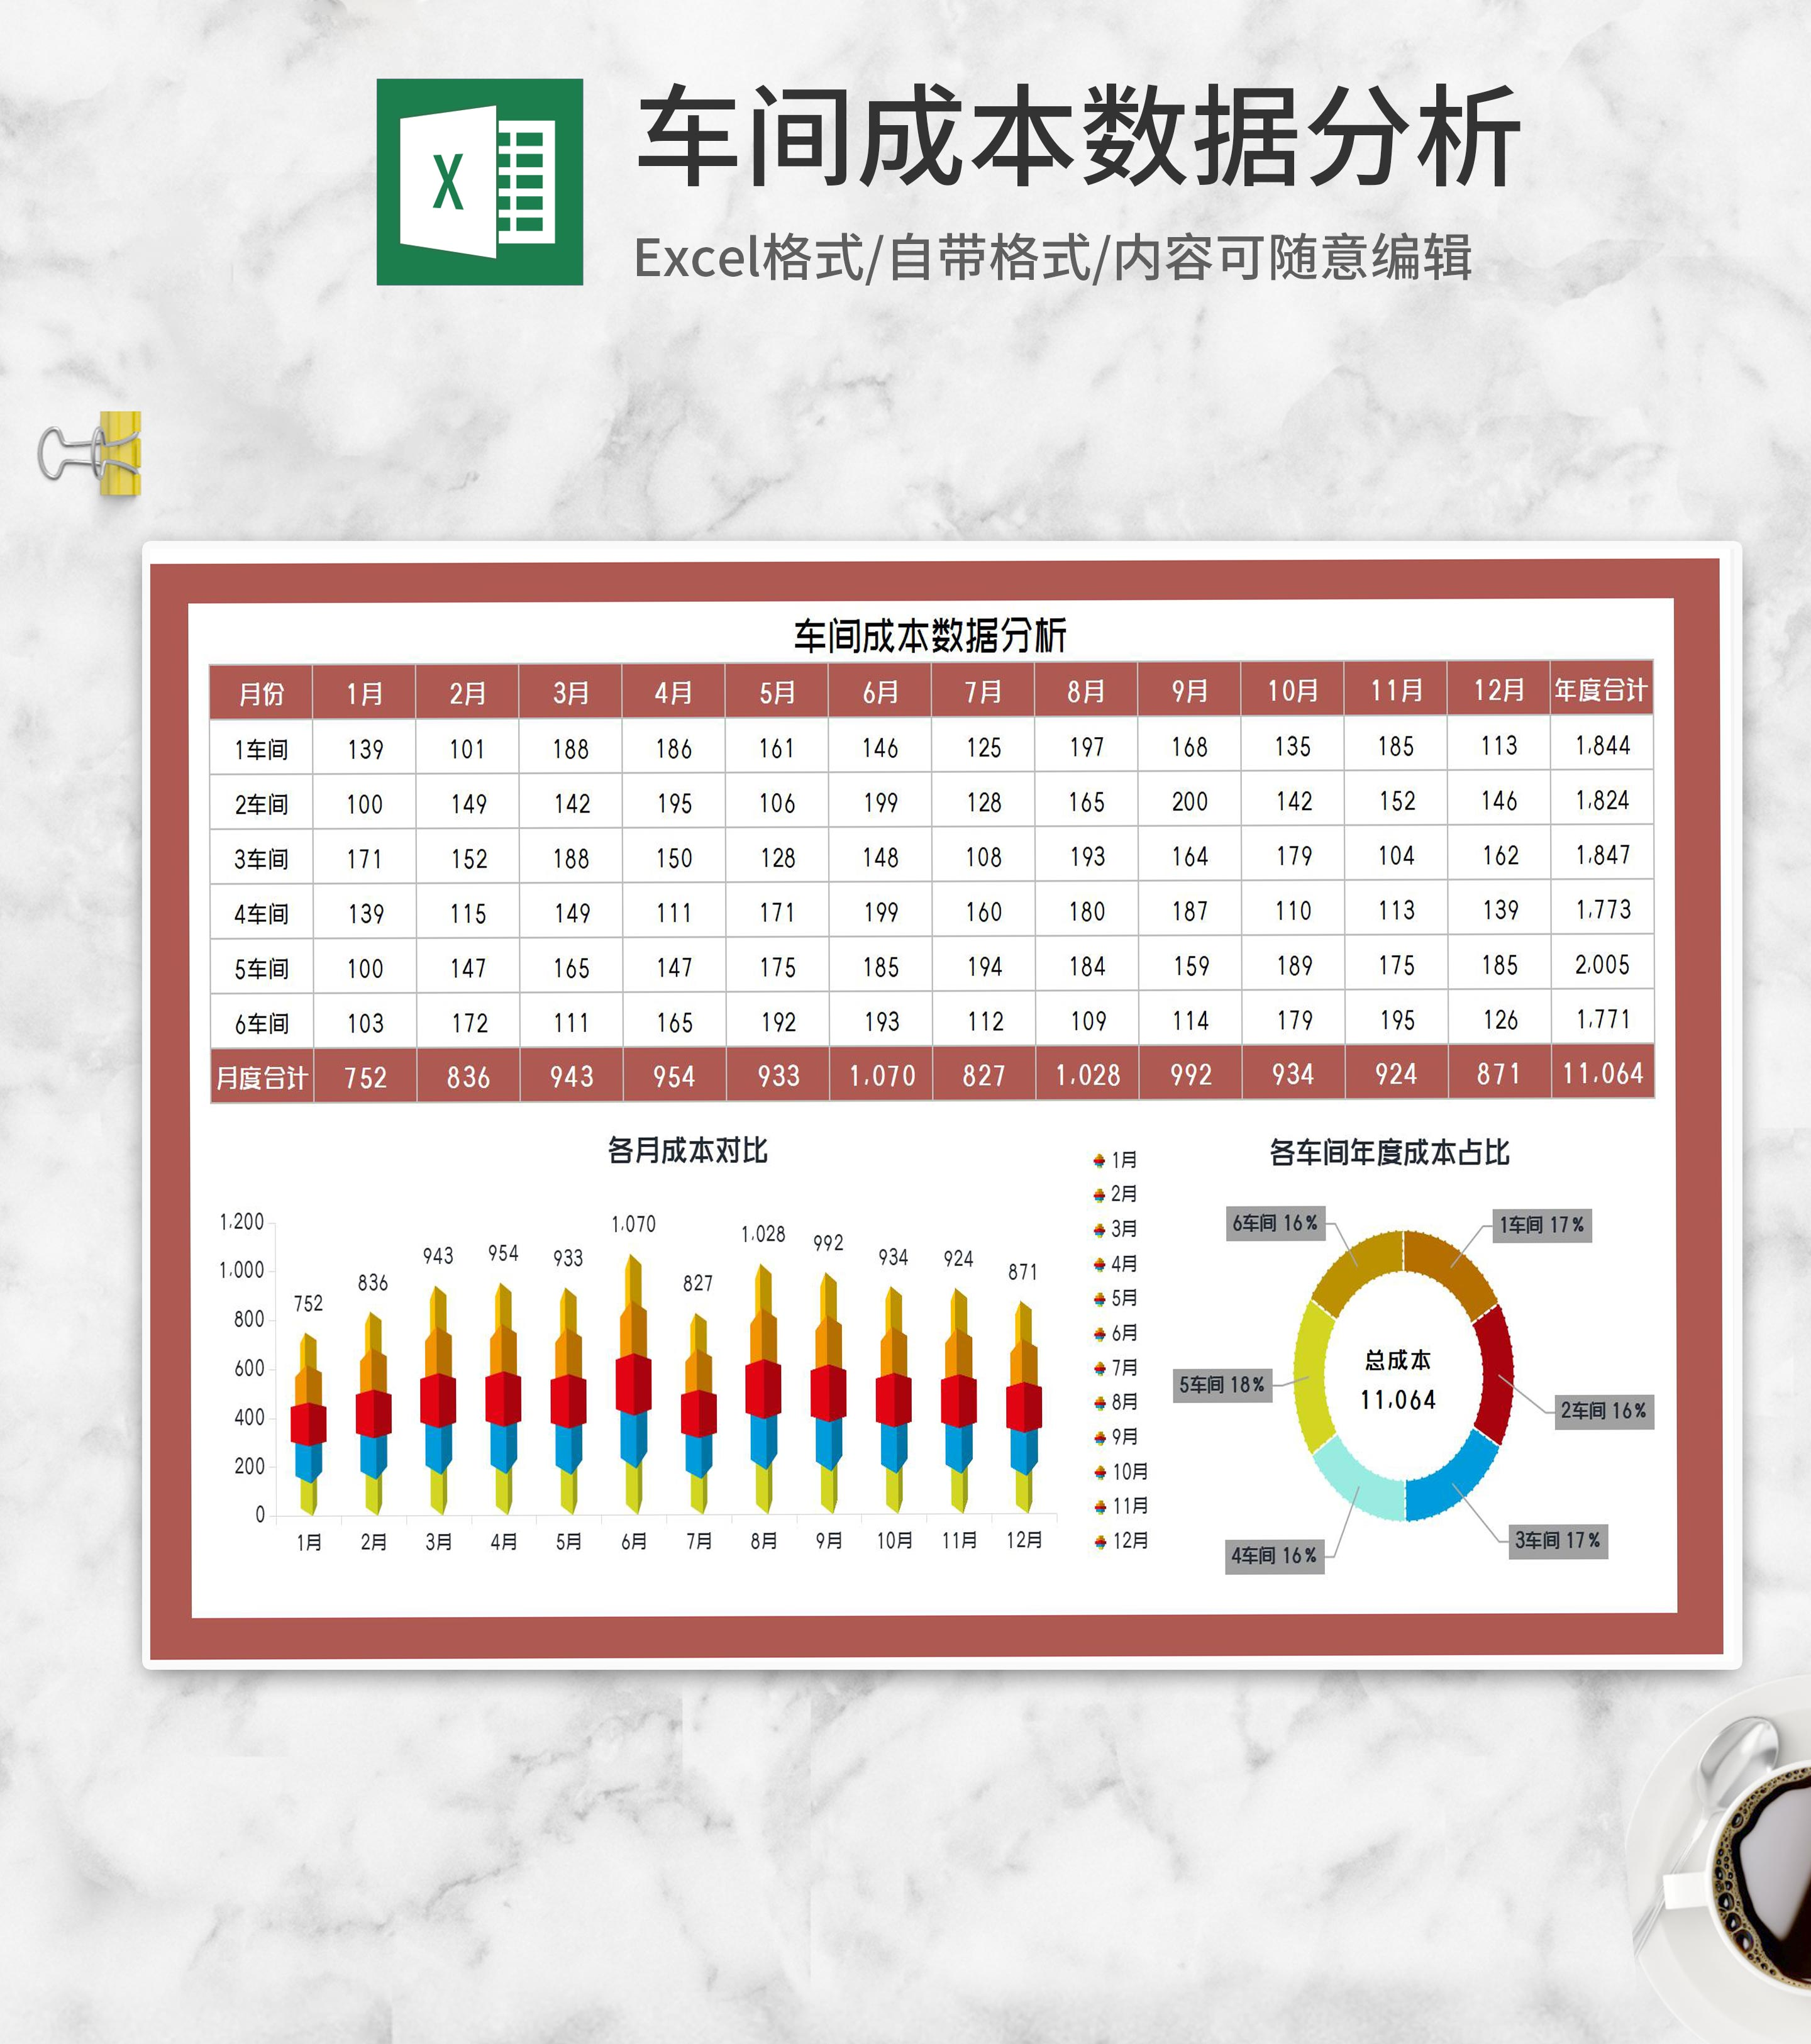
工厂不像贸易公司,买进卖出差价就是利润。工厂的成本结构复杂得多,难就难在以下几点:
直接成本和间接成本分不清。 直接材料、直接人工,这些比较好算。但间接成本——设备折旧、厂房租金、水电费、管理人员的工资、辅耗材、维修费——这些怎么分摊到每个产品上?按什么比例分摊?不同的分摊方式算出来的成本完全不一样。
在制品成本难计算。 月底的时候,车间里总有一批正在加工的产品——有的刚开始,有的做了一半,有的快完工了。这些在制品的成本怎么算?算多少?这个问题在多工序、长周期的工厂里尤其突出。
订单混合生产,成本难拆分。 一台设备一天可能加工好几个不同订单的产品,设备折旧、电费、人工怎么分到各个订单上?有些订单量大但简单,有些订单量小但复杂,简单按数量分摊显然不公平。
库存变化影响利润。 这个问题很多老板搞不清楚。今年生产了800万的产品,卖了700万,剩下100万在仓库里。材料成本是按400万算(全部材料),还是按350万算(只算已售产品对应的材料)?这两个算法算出来的利润差了50万。
成本核算的几种常见做法
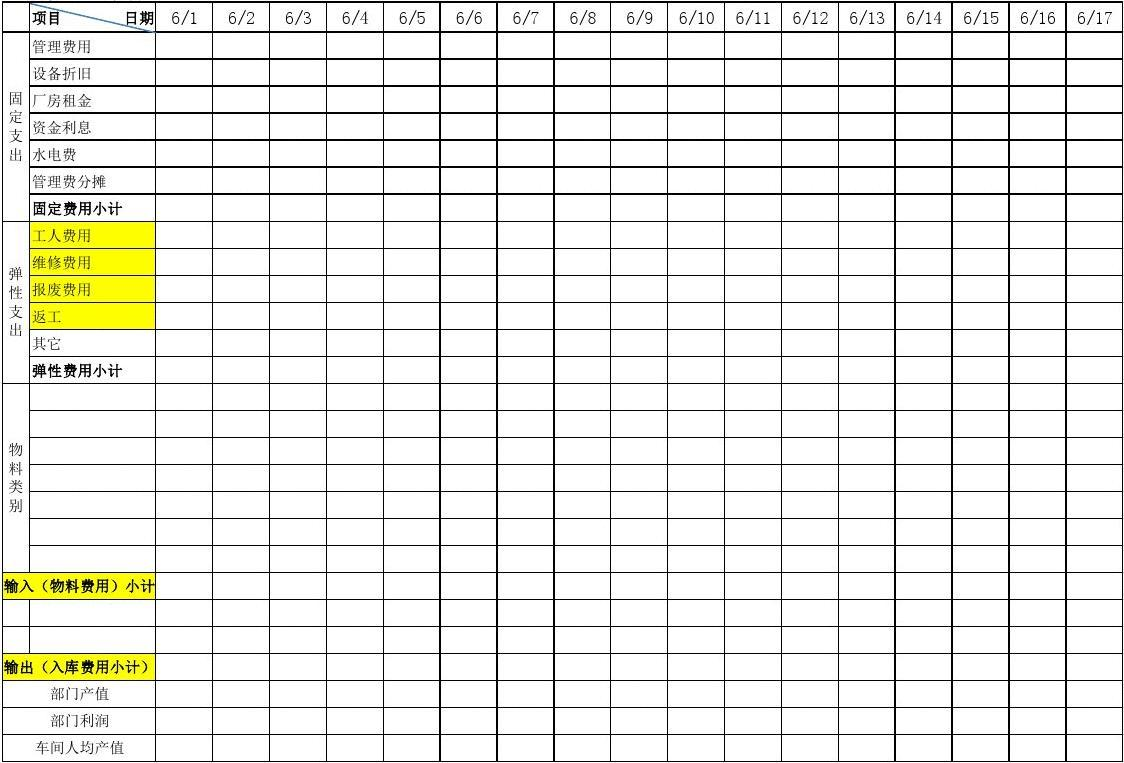
做法一:粗放式——只算大账
这是大多数小厂的做法。年底算一下总收入、总材料成本、总人工、总费用,得出一个总利润。至于每个产品赚不赚钱、每个订单亏不亏,根本不清楚。
这种方式简单省事,但问题是:你不知道哪些产品在赚钱、哪些在亏钱。有些产品看起来卖得不错,但实际上可能是在亏本赚吆喝。你不做成本核算,就永远不知道。
做法二:按订单核算
每次接到订单,粗略算一下这个订单的材料成本和人工成本,加上一定比例的制造费用,得出订单成本。再用订单售价减去成本,就是订单毛利。
这种方式比粗放式好一些,至少知道每个订单赚不赚钱。但问题是制造费用的分摊往往不准,导致毛利计算有偏差。而且这种方式通常没有考虑库存变化。
做法三:标准成本法
给每种产品制定一个标准成本——标准材料用量、标准工时、标准费用分摊。实际成本与标准成本的差异单独核算。
这种方式的好处是有了基准,可以分析差异原因——是材料浪费了?是效率低了?还是费用超了?但制定标准成本本身需要大量基础数据,对管理基础要求较高。
做法四:实际成本法(分批法/品种法)
按订单或按产品品种归集实际发生的成本,包括直接材料、直接人工和制造费用。月末按一定规则分摊间接费用,计算产品成本。
这是最精确的成本核算方式,但也是工作量最大的。需要精细的物料管理和工时统计,对信息化程度要求高。
中小工厂务实的成本核算路径
说了这么多方法,中小工厂到底该怎么做?我给一个务实建议:
第一阶段:先搞清楚产品毛利
不用一上来就追求精确的成本核算。先做最基础的——算清楚每个产品的毛利。
毛利 = 售价 – 直接材料 – 直接人工。这一步不难,你需要知道每个产品的BOM(材料清单)和工时数据。有了毛利,你至少知道哪些产品在赚钱、哪些在亏钱。
很多老板做了这一步之后发现:自己卖得最好的产品,毛利居然是最低的。一直在亏本赚吆喝都不知道。
第二阶段:加入制造费用分摊
毛利只是第一步,因为它没有考虑间接费用。同一个产品,在不同工厂生产,制造成本可能完全不同——因为设备、厂房、管理效率不同。
制造费用分摊不需要太复杂。选一个合理的分摊基准——工时、机器工时、或者产量——把总的制造费用分摊到各个产品上。这样算出来的成本就比毛利更接近真实成本。
第三阶段:考虑库存变化
这是从”利润”到”真实利润”的关键一步。简单说:
本期生产成本 = 期初在制品 + 本期投入 – 期末在制品
产品销售成本 = 期初库存 + 本期生产成本 – 期末库存
只有把在制品和库存的变化考虑进去,你才能算出真正的利润。不然你的利润数字就是虚的——看着赚钱,其实钱都压在库存里了。
第四阶段:建立标准成本体系
当你的基础数据足够好了——BOM准确、工时统计到位、费用分摊合理——就可以开始建立标准成本体系了。标准成本不是为了精确到分,而是为了对比分析。实际成本与标准成本的差异,就是你改进的方向。
几个容易被忽略的成本
质量成本。 返工、报废、客户索赔,这些都是质量成本。很多工厂只看到材料成本和人工成本,忽略了质量成本。一个产品返工一次,等于材料成本翻倍,人工成本翻倍。如果废品率能从5%降到2%,节省的成本可能比砍价供应商省的还多。
等待成本。 等料、等模具、等设备、等检验,这些等待时间都在吃你的利润。工人闲着不干活但工资照付,设备闲着不运转但折旧照算。等待成本是隐性的,但它是真实的。
换线成本。 每次换线,都有一段非生产时间。这段时间的设备折旧、人工成本、能耗都在发生,但没有产出。换线次数越多,换线成本越高。这也是为什么排产的时候要尽量合并同类产品。
库存成本。 库存不仅仅是占用了资金,还有仓储成本、管理成本、损耗成本、过期风险。很多工厂的仓库里堆着大量呆滞物料,这些都是真金白银的浪费。
用系统辅助成本核算
成本核算最大的挑战不是方法,而是数据。BOM准不准?工时统计有没有?费用分摊有没有依据?这些基础数据不解决,什么方法都是空谈。
管理系统在成本核算上的价值,主要体现在数据的自动归集和计算上。系统可以自动记录每个订单消耗了多少材料、用了多少工时、占用了多少设备时间。月末计算成本时,系统自动归集数据、分摊费用、生成成本报表。
不是系统帮你做成本决策,而是系统帮你把数据搞准了,决策就有了依据。
说到底
成本核算不是为了算出一个漂亮的数字给老板看,而是为了知道:哪些地方在赚钱,哪些地方在亏钱,哪些地方可以改进。
很多工厂老板凭感觉做生意——”我觉得今年还不错”。但感觉是不靠谱的,只有数据才靠谱。把成本算清楚了,你才知道自己到底在赚什么钱、亏什么钱,下一步该怎么调整。
别让糊涂账继续糊涂下去了。